
Los racks están encendidos, la factura es mayor: el backlog de US$132.500 millones de CoreWeave ahora carga con US$846 millones de intereses en un solo trimestre
La fotografía es el negocio: fila tras fila de racks de GPU operando en un data center de CoreWeave, con refrigeración líquida conectada a las máquinas. El 10 de noviembre, la empresa reportó ingresos del tercer trimestre de US$3.661 millones, un aumento del 168% interanual, y un backlog de ingresos récord de US$132.500 millones: la demanda contratada que llena salas como esta. La misma publicación contiene la otra mitad de la historia. El gasto de intereses netos del trimestre fue de US$846 millones, frente a un beneficio operativo GAAP de US$207 millones. La demanda ya no es la pregunta que CoreWeave debe responder. Lo es el coste de construir para ella.
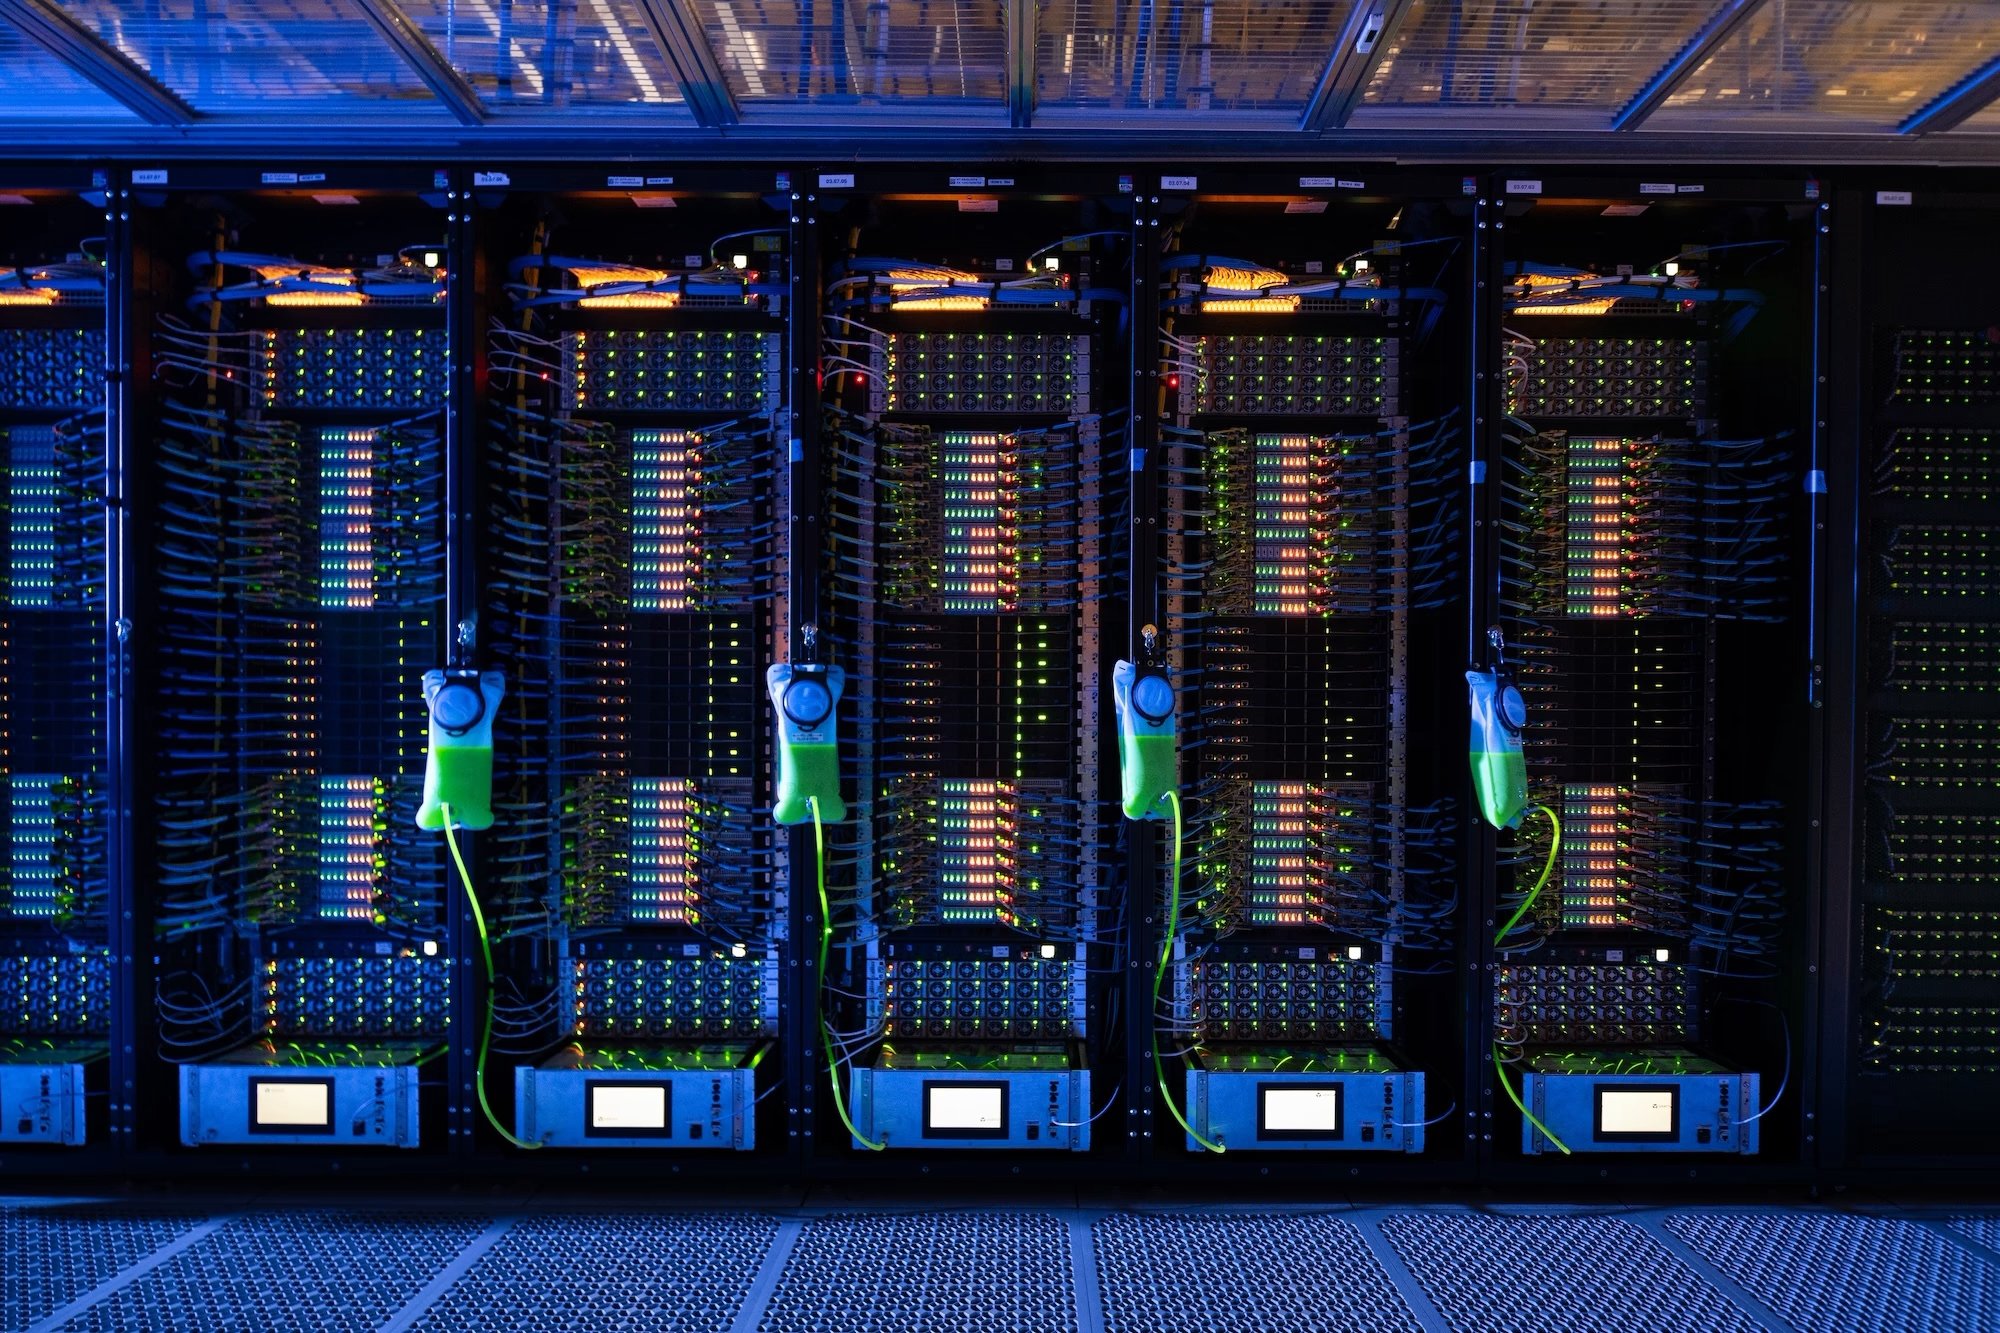
Foto: CoreWeave (imagen oficial de la empresa, blog de CoreWeave: refrigeración líquida directa al chip en un data center de CoreWeave).
Empecemos por lo que el trimestre deja claro. Los ingresos de CoreWeave en el tercer trimestre alcanzaron los US$3.661 millones, un 168% más que un año antes. Eso supera el tope del rango de previsión propio de la empresa, que iba de US$3.450 a US$3.600 millones, y también el consenso de alrededor de US$3.550 millones elaborado por LSEG y citado por Reuters. Una empresa de esta escala no suele superar simultáneamente su propia guía y la estimación del mercado en el mismo trimestre mientras crece a un 168%, y sin embargo la línea de ingresos no es siquiera el número más grande del comunicado. El backlog de ingresos —trabajo contratado, aún no entregado— cerró el trimestre en un récord de US$132.500 millones, un 138% más interanual y por encima de los US$104.200 millones del 30 de junio. En tres meses, la cartera de pedidos creció más de US$28.000 millones. Sean cuales sean las dudas restantes sobre este modelo de negocio, si los clientes quieren la capacidad no es una de ellas.
La demanda está confirmada. El debate se ha desplazado
Un backlog de US$132.500 millones frente a ingresos trimestrales de US$3.661 millones es una proporción que da que pensar. Representa años de trabajo contratado al ritmo anualizado de salida actual, firmado antes de que exista la capacidad para atenderlo por completo. Esa es la estructura del negocio de infraestructura de IA en una sola cifra: los clientes se comprometen primero, a una escala enorme, y luego el proveedor debe construir —salas, energía, refrigeración y racks del tipo que se ve en la fotografía— lo suficientemente rápido como para convertir los compromisos en un servicio entregado y facturable. La potencia activa de CoreWeave superó los 1,7 gigavatios en el trimestre, el doble de donde estaba al inicio del año, y su capacidad contratada supera los 4,6 gigavatios. La brecha entre ambos números, unos 2,9 gigavatios de potencia contratada pero aún no activa, es el programa de construcción que exige el backlog. Cada gigavatio de ese total debe ser financiado antes de generar ingresos.
Es importante dejar claro qué obliga un backlog de esta envergadura, porque no se trata de un pipeline en el sentido comercial. Son contratos firmados para una capacidad que, en gran parte, aún no existe como servicio entregado: el cliente se ha comprometido, el proveedor ha respondido con su propio compromiso, y el espacio entre ambos está relleno de calendarios de construcción, entregas de equipos y conexiones de energía. Convertir el backlog en ingresos es, por tanto, un problema de operaciones antes que de mercado. La potencia activa se ha duplicado desde el inicio del año hasta superar los 1,7 gigavatios —el ritmo de conversión es visible en las cifras de potencia—, pero el total contratado de más de 4,6 gigavatios indica que el programa de conversión aún tiene que recorrer la mayor parte del camino. El backlog seguirá aumentando los ingresos solo tan rápido como se puedan encender las salas, razón por la cual es la guía de capex, no la de ventas, la cifra que gobierna la historia.
La guía de la dirección indica que la empresa pretende mantener ese ritmo de construcción. CoreWeave ha elevado su guía de ingresos para 2026 a US$13.000–13.300 millones, ha subido la guía de ingresos operativos ajustados a US$1.275 millones y US$1.375 millones —un 26% más en el punto medio— y ahora apunta a un ritmo anualizado de salida de ingresos (run-rate) de US$20.000 millones a US$21.000 millones al cierre del año. La guía de gasto de capital ha seguido la misma trayectoria: de US$37.000 millones a US$39.000 millones para 2026, con el límite inferior de la horquilla subido desde US$35.000 millones, ya que la capacidad se está entregando a los clientes antes de lo previsto. Solo en el tercer trimestre, el gasto de capital fue de unos US$14.500 millones —casi cuatro veces los ingresos del trimestre—. Esa proporción, que gasta aproximadamente cuatro dólares de capex por cada dólar de ingresos reconocidos en el mismo período, es la realidad física que hay debajo de la tasa de crecimiento.
La línea de costes: US$846 millones frente a US$207 millones
Ahora el otro libro de cuentas. El beneficio operativo GAAP de CoreWeave para el trimestre fue de US$207 millones. Su gasto neto por intereses en el mismo periodo ascendió a US$846 millones, más de cuatro veces el beneficio operativo generado por el negocio y la principal razón por la que un trimestre con ingresos récord y un margen de EBITDA ajustado del 62% cerró con una pérdida neta de US$709 millones. El beneficio operativo ajustado, que excluye partidas que la dirección considera no recurrentes, se situó en US$379 millones: una cifra más sana, pero aún inferior a la mitad de la factura de intereses. Leído el comunicado como lo leería un gerente, la estructura es inequívoca. La propia operación, al nivel ajustado que la empresa prefiere, es rentable y está mejorando. Pero la estructura de financiación diseñada para financiar esa operación cuesta, cada trimestre, más que lo que la operación devuelve por el momento.
Y la factura está prevista que crezca antes de reducirse. La guía de la empresa para el gasto en intereses del cuarto trimestre es de US$1.050 millones a US$1.150 millones, un nuevo paso por encima de los US$846 millones, reflejando la deuda contraída para financiar la construcción. Frente a eso, la dirección señala aproximadamente US$9.000 millones en prepagos y depósitos de clientes previstos para el próximo periodo, dinero que los clientes pagan por adelantado y que financia la capacidad sin un prestamista de por medio, y al propio backlog: los US$132.500 millones de ingresos contratados son, entre otras cosas, la garantía que permite a una empresa endeudarse a esta escala. La compañía también declaró que no emitirá deuda sin garantía a los rendimientos actuales, una frase que merece ser leída con precisión. No es una afirmación de que CoreWeave dejará de pedir prestado; es una afirmación sobre qué tipo de préstamo se niega a tomar y a qué precio. En CNBC, el analista Nick Del Deo, de MoffettNathanson, señaló que los bonos de la holding rendían alrededor del 16%, un comentario ofrecido como opinión de analista y no como una cifra de la empresa, que es el precio del mercado al que responde la negativa de la compañía.
Analizar las guías de resultados para el ejercicio completo revela que la misma forma se repite a escala anual. Los ingresos operativos ajustados para 2026 se sitúan en un rango de US$1.275 millones a US$1.375 millones. Los intereses, en US$846 millones en el tercer trimestre y con guías de US$1.050 millones a US$1.150 millones para el cuarto trimestre, corren a un ritmo anualizado muy por encima de esa guía operativa anual. Eso no hace que la operación sea débil —la guía de ingresos operativos ajustados se había elevado un 26% en el punto medio—, sino que convierte a la estructura de capital en el hecho dominante del estado de resultados. Para un gestor que lee este comunicado como analizaría el de un proveedor, la pregunta no es si CoreWeave puede vender capacidad, sino si el margen entre lo que genera esa capacidad y lo que cuesta su financiación se mantiene lo suficientemente amplio, durante el tiempo suficiente, para que los centros de datos entregados empiecen a pagar la maquinaria que los construyó. La primera mitad de 2028, la fecha fijada por la propia dirección para la rentabilidad ajustada, es cuando la empresa afirma que ese margen se vuelve a su favor.
La electricidad como libro contable físico
La fotografía en la parte superior de este artículo no es decoración; es el registro de activos. Cada rack en ese centro de datos es una decisión de capital: GPUs adquiridas en un mercado limitado por la oferta, refrigeración líquida instalada porque el aire ya no disipa el calor que generan estas máquinas, electricidad contratada años antes de su entrega. CoreWeave cerró el trimestre con más de 1,7 gigavatios de potencia activa y más de 4,6 gigavatios contratados. Duplicar la potencia activa en diez meses, como ha hecho la empresa desde enero, significa que los centros de datos detrás de la cifra de backlog están siendo realmente construidos y energizados —el crecimiento del 168% en los ingresos es la porción entregada de ese programa que llega al estado de resultados. También significa que la depreciación, las facturas de electricidad y los intereses asociados a esos centros de datos son ahora costes operativos, ya sea o no cada gigavatio contratado detrás de ellos esté generando aún ingresos.
Por eso, los dos movimientos de la guía en este comunicado pertenecen a la misma frase. La previsión de ingresos subió y la guía de intereses subió más rápido, de US$846 millones en el tercer trimestre a una guía de US$1.050 millones a US$1.150 millones en el cuarto. El crecimiento de CoreWeave se compra actualmente con dinero prestado a un ritmo que hace que la línea de financiación crezca antes que la línea de operaciones. El propio calendario de la empresa reconoce que el punto de cruce no es inminente: espera rentabilidad ajustada en la primera mitad de 2028. Entre aquí y allá, el modelo depende de que tres cosas se mantengan verdaderas a la vez: que los clientes sigan firmando y prepagando, que los prestamistas sigan financiando la capacidad contratada y que las salas entregadas conviertan el backlog en ingresos según el cronograma. Las cifras del tercer trimestre muestran que el primero y el tercero están funcionando. La línea de intereses es el precio del segundo.
Cómo leer este trimestre
Para el lector que gestiona infraestructura y no una cartera, el trimestre de CoreWeave es la radiografía pública más nítida de lo que realmente cuesta construir capacidad para IA en 2026. El lado de la demanda ha sido objeto de debate durante dos años; un backlog de US$132.500 millones, con un aumento del 138% en un año, es lo que parece el lado de la demanda cuando está firmado. El lado de la oferta es el resto del comunicado: unos US$14.500 millones de capex en un solo trimestre, una guía de capex para todo el año de US$37.000 millones a US$39.000 millones, 1,7 gigavatios encendidos y 4,6 gigavatios contratados, y una factura trimestral de intereses de US$846 millones que ya excede el beneficio operativo GAAP de US$207 millones por un factor de cuatro. Ninguna de esas cifras está oculta. Todas están en el mismo documento, lo que hace que el documento valga la pena leerlo por completo.
The Buyer's Pulse no ofrece asesoramiento de inversión, y nada de lo aquí publicado es una recomendación para comprar o vender acciones de CoreWeave. Lo que sí se puede decir sobre la base de lo publicado es más limitado, pero suficiente. La pregunta que la industria solía hacerse: ¿pagará alguien por todo este cómputo? ha sido respondida por el backlog. La pregunta que se harán los próximos dos años está en las líneas de costes de este trimestre: ¿cuánto cuesta, por trimestre y en total, construir la capacidad que el backlog ya ha vendido, y quién asume ese coste hasta que los centros de datos empiecen a generar ingresos? El 10 de noviembre, CoreWeave publicó ambas mitades de esa respuesta a la vez: US$132.500 millones de demanda y US$846 millones de intereses en un solo trimestre, con una proyección de US$1.050 millones a US$1.150 millones para el siguiente.
Lo que demuestra el backlog
- Un ingreso de US$3.661 millones superó tanto la propia guía de la empresa (US$3.450–3.600 millones) como el consenso de LSEG (aproximadamente US$3.550 millones), creciendo un 168% interanual.
- El backlog está contratado, no proyectado: US$132.500 millones, un aumento del 138% interanual frente a los US$104.200 millones del 30 de junio: más de US$28.000 millones añadidos en un trimestre.
- La guía para 2026 subió en todos los frentes: ingresos de US$13.000–13.300 millones, beneficio operativo ajustado de US$1.275–1.375 millones (un +26% en el punto medio), y un ritmo anualizado de salida de US$20.000–21.000 millones.
- La construcción está llegando físicamente: potencia activa superior a 1,7 GW, el doble que el inicio del año, con una capacidad contratada superior a 4,6 GW y aproximadamente US$9.000 millones en prepagos de clientes previstos.
Qué observar
- Los intereses netos de US$846 millones en el T3 fueron más de cuatro veces el beneficio operativo GAAP de US$207 millones, y los intereses del T4 tienen una guía aún mayor, de US$1.050–1.150 millones.
- El trimestre cerró con una pérdida neta de US$709 millones a pesar de un margen de EBITDA ajustado del 62%; el coste de financiación, no la operación, marca el saldo final por ahora.
- El capex supera en aproximadamente cuatro veces a los ingresos trimestrales (US$14.500 millones en el T3; guía de US$37.000–39.000 millones para 2026), y la rentabilidad ajustada no se espera hasta el primer semestre de 2028, según la propia hoja de ruta de la empresa.
- La empresa afirma que no emitirá deuda sin garantía a los rendimientos actuales; el analista Nick Del Deo (de MoffettNathanson, en CNBC) situó el rendimiento de los bonos de la holding en torno al 16%: comentario de analista, no una cifra de la empresa.
El expediente
El trimestre (T3 2026, reportado el 10 de noviembre de 2026)
| Campo | Detalle |
| Ingresos | US$3.661 millones, un aumento del 168% interanual (guía interna de US$3.450–3.600 millones; consenso de LSEG de ~US$3.550 millones) |
| Backlog de ingresos | US$132.500 millones, un récord — un aumento del 138% interanual desde los US$104.200 millones del 30 de junio de 2026 |
| Ingresos operativos ajustados | US$379 millones |
| Margen EBITDA ajustado | 62% |
| Beneficio operativo GAAP | US$207 millones |
| Gastos netos de interés | US$846 millones en el trimestre |
| Pérdida neta | US$709 millones |
| Gasto de capital | Casi US$14.500 millones en el trimestre |
La guía (2026, revisada al alza el 10 de noviembre de 2026)
| Campo | Detalle |
| Ingresos | US$13.000–13.300 millones |
| Ingresos operativos ajustados | US$1.275–1.375 millones (+26% en el punto medio) |
| Inversión de capital (capex) | US$37.000–39.000 millones (previamente US$35.000–39.000 millones) |
| Ritmo anualizado de salida | Ritmo anualizado de salida de ingresos de US$20.000–21.000 millones al salir de 2026 |
| Intereses T4 | Gasto neto de intereses guiado de US$1.050–1.150 millones |
| Rentabilidad | Rentabilidad ajustada prevista para el primer semestre de 2028 (expectativa de la empresa) |
Energía y financiación
| Campo | Detalle |
| Energía activa | Más de 1,7 GW: el doble del nivel registrado a principios de año |
| Capacidad contratada | Superior a 4,6 GW |
| Pagos anticipados de clientes | Se esperan unos US$9.000 millones en prepagos y depósitos (según el comunicado, atribuido a la dirección) |
| Deuda sin garantía | La empresa anunció que no emitirá deuda sin garantía a los rendimientos actuales |
| Contexto de mercado | Bonos de la sociedad holding con rentabilidades del ~16%: comentario del analista Nick Del Deo, de MoffettNathanson, en CNBC — no es una cifra de la empresa |
Fuentes
- CoreWeave, Inc. — comunicado oficial de resultados del tercer trimestre de 2026, 10 de noviembre de 2026: ingresos de US$3.661 millones (+168% interanual), récord en backlog de ingresos de US$132.500 millones (+138%; US$104.200 millones al 30 de junio), beneficio operativo ajustado de US$379 millones, margen de EBITDA ajustado del 62%, beneficio operativo GAAP de US$207 millones, gasto neto de intereses de US$846 millones, pérdidas netas de US$709 millones, inversión de capital trimestral de unos US$14.500 millones, potencia activa superior a 1,7 GW y capacidad contratada superior a 4,6 GW, revisión al alza de las previsiones para 2026 (ingresos US$13.000–13.300 millones; beneficio operativo ajustado US$1.275–1.375 millones; capex US$37.000–39.000 millones; ritmo anualizado de salida US$20.000–21.000 millones), previsión de intereses para Q4 de US$1.050–1.150 millones, unos US$9.000 millones de prepagos de clientes esperados y la expectativa de rentabilidad ajustada en el primer semestre de 2028.
- Reuters, cubriendo los resultados del 10 de noviembre de 2026 (datos de consenso vía LSEG): el consenso de LSEG para los ingresos del T3 de unos US$3.550 millones frente a la propia guía de la empresa de US$3.450–3.600 millones, y la confirmación de la revisión al alza de las perspectivas para 2026.
- Conferencia de resultados del T3 2026 de CoreWeave, 10 de noviembre de 2026 (transcripción): declaración de la dirección de que la empresa no emitirá deuda sin garantía a las rentabilidades actuales, y el papel de financiación de los prepagos de clientes frente al programa de construcción.
- CNBC, noviembre de 2026: comentario del analista Nick Del Deo, de MoffettNathanson, sitúa la rentabilidad de los bonos de la sociedad holding en torno al 16% — comentario de analista, atribuido como tal en cualquier uso en este artículo, no es una cifra de CoreWeave.
- Foto: CoreWeave (imagen oficial de la empresa) — refrigeración líquida directa al chip en un data center de CoreWeave, publicada en el blog oficial de la empresa ("Liquid Cooling for AI Data Centers"). La fotografía muestra racks de GPU de CoreWeave en funcionamiento; es imagen corporativa de sus propias instalaciones, no una fotografía del evento de resultados.