
Amodei sale a vender: Anthropic fija su salida a bolsa en US$70–78 por acción — y la demanda ya presiona por encima del rango, según el FT
El hombre de la fotografía está haciendo esta semana lo mismo que muestra la imagen: plantarse frente a una audiencia y defender el caso de Anthropic. El 10 de noviembre, la empresa que él cofundó lanzó el roadshow de su oferta pública inicial (IPO) y, en la Enmienda n.º 2 a su Formulario S-1, presentada ante la SEC el mismo día, fijó los términos que habían quedado en blanco desde la primera presentación en octubre: 825 millones de acciones de Clase A común a un precio esperado de US$70,00 a US$78,00 por acción, con listado en el Nasdaq Global Select Market bajo el símbolo ANT. En el extremo superior del rango, la oferta reúne US$64.350 millones antes de costes —y las primeras informaciones del roadshow apuntan a que el rango ya podría ser demasiado bajo. Según Financial Times, con la demanda del primer día cubriendo ya el libro, los banqueros de Anthropic están sopesando un precio por encima del rango, lo que valoraría la empresa en US$1,5 billones o más sobre base totalmente diluida. Esta última parte es una información de prensa, no un dato del expediente: Anthropic no lo ha confirmado y no hay ninguna nueva presentación que lo establezca. Este artículo mantiene esa distinción en todo momento: lo que fija el folleto y lo que solo se está informando.
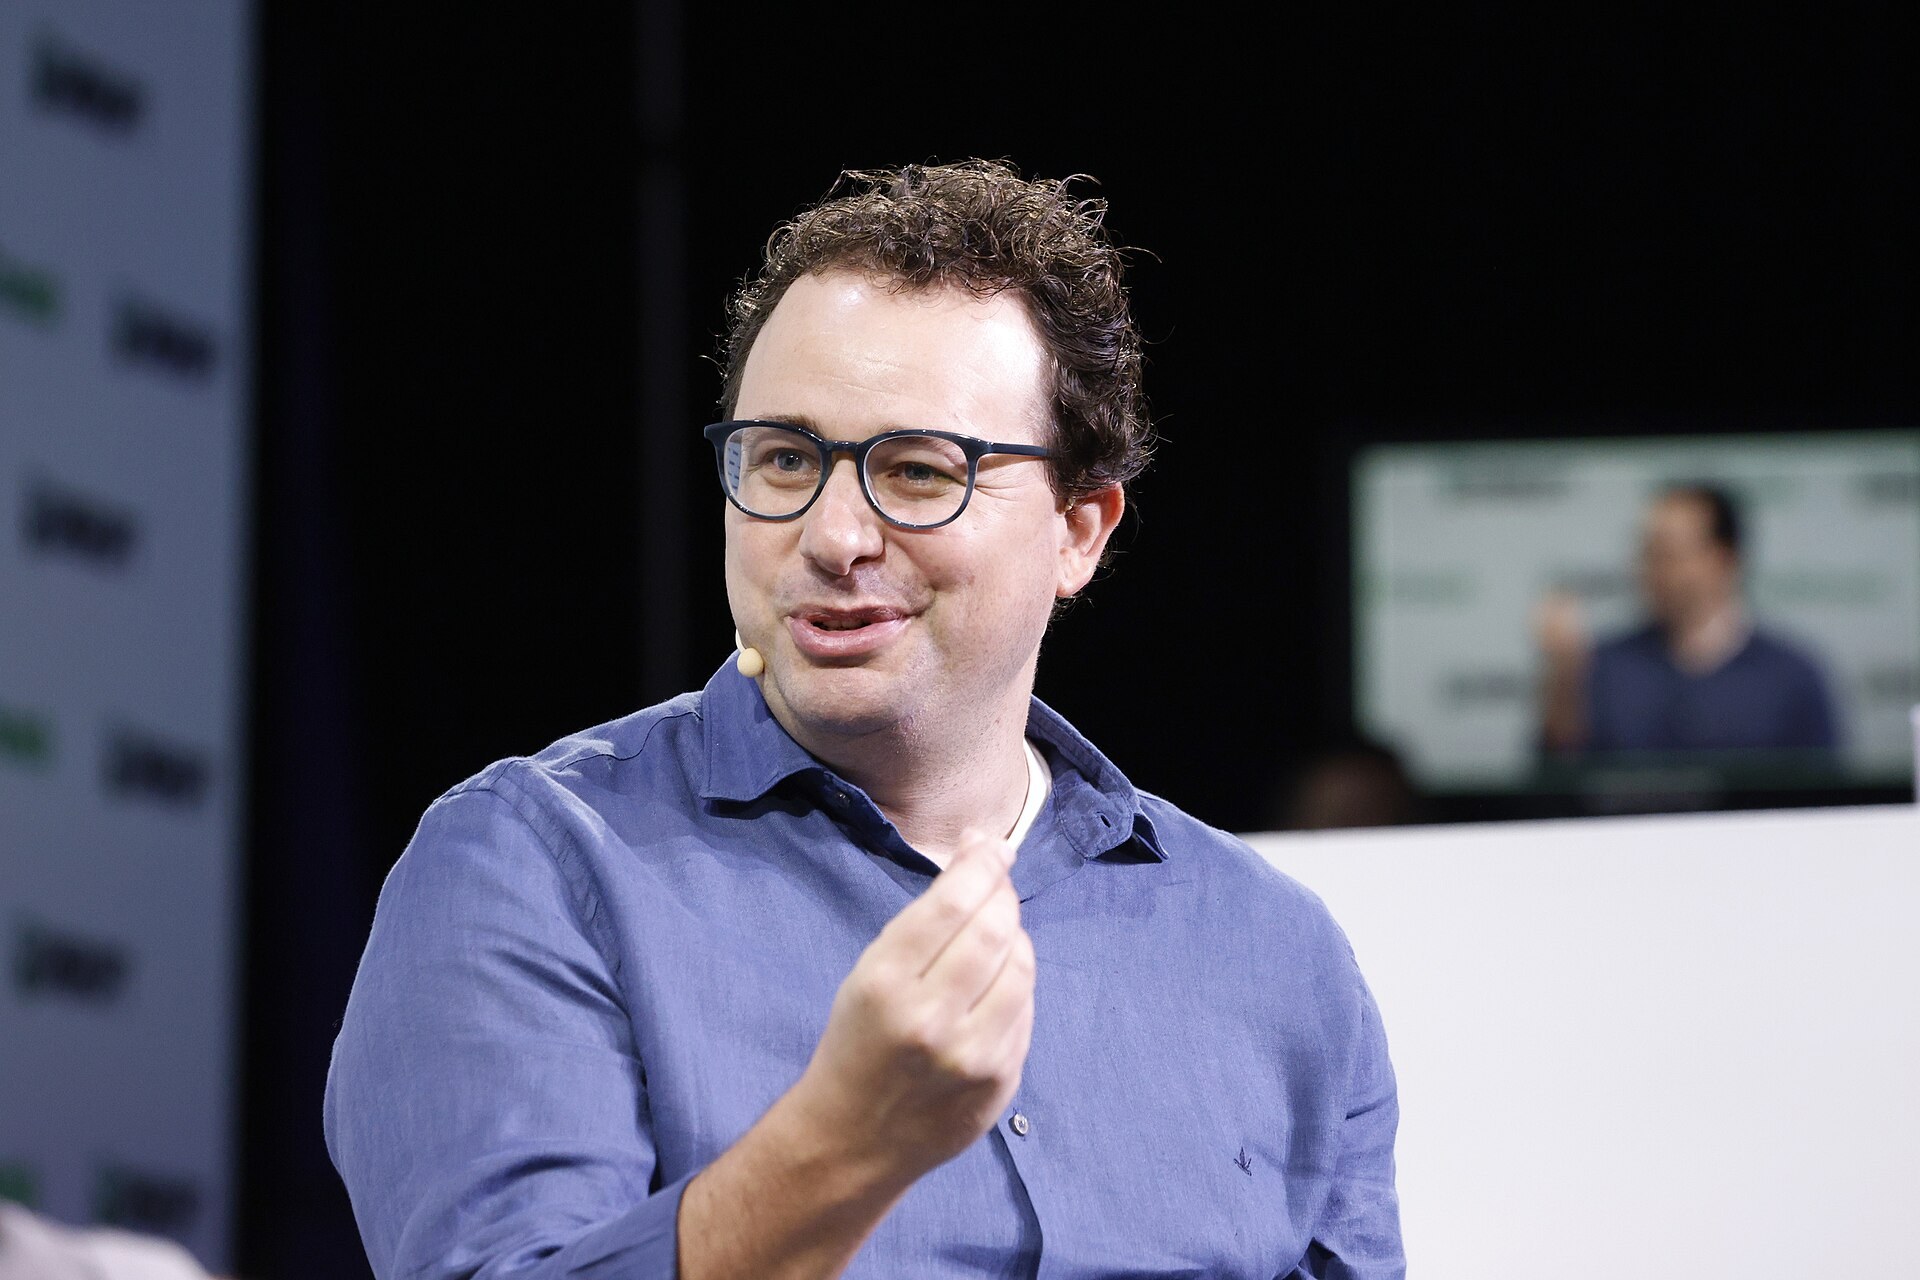
Foto: Kimberly White / Getty Images para TechCrunch, vía Wikimedia Commons (CC BY 2.0) — fotografía de archivo, TechCrunch Disrupt, San Francisco, 20 de septiembre de 2023.
Hasta el martes, el registro público de Anthropic era un prospecto con el corazón comercial en blanco: la S-1 original del 26 de octubre y la primera enmienda del 2 de noviembre detallaban el negocio, los ingresos y los riesgos, pero no establecían precio, número de acciones ni fecha. La Enmienda n.º 2, aceptada por la SEC el 10 de noviembre, rellena ese hueco. La oferta consta de 825.000.000 acciones de Clase A ordinarias. De estas, 801.351.354 son acciones nuevas vendidas por la propia Anthropic, y 23.648.646 son vendidas por accionistas existentes —Anthropic no recibe nada de esa segunda parte—. El precio esperado es de US$70,00 a US$78,00 por acción. Goldman Sachs y Morgan Stanley lideran la colocación. Y la empresa ha solicitado cotizar en el Nasdaq Global Select Market con un acrónimo de tres letras de su propio nombre: ANT.
Lo que fija el registro —y lo que no
La aritmética del rango declarado es simple y muy grande. A US$70 por acción, 825 millones de acciones recaudan US$57.750 millones en bruto; a US$78, recaudan US$64.350 millones, antes de descuentos de colocación y gastos. Además del trato base, Anthropic espera conceder a los colocadores una opción de 30 días para comprar hasta 123.750.000 acciones adicionales —un mecanismo estándar de estabilización que, si se ejerce por completo al tope del rango, añadiría aproximadamente US$9.650 millones más—. Lo que el registro no fija también importa igual. El precio final no está fijado: se decidirá después del roadshow, cuando los banqueros cierren el libro. No aparece ninguna fecha de precios ni día de primera cotización en el documento. Y la declaración de registro, como subraya el propio anuncio de Anthropic, ha sido presentada pero aún no ha entrado en vigor —hasta que la SEC la declare en vigor, no se pueden vender legalmente acciones a ningún precio—. Todo lo de esta sección está en el registro. Todo sobre fechas y sobre un precio por encima del rango, más adelante, no lo está.
La valoración depende del número de acciones que el lector elija, y las dos cifras en circulación miden cosas distintas. Sobre las acciones que estarán en circulación tras la oferta, Reuters calcula una valoración de aproximadamente US$1,02 billones en el extremo superior del rango. Sobre una base totalmente diluida —contando las opciones, las acciones restringidas y otros instrumentos que se convertirán en acciones con el tiempo—, TechCrunch, a partir del expediente, sitúa la cifra en un máximo de aproximadamente US$1,4 billones. Ambas son aritmética sobre el mismo prospecto; ninguna es un precio que alguien haya pagado. La cifra de base totalmente diluida es la que describe a la empresa entera que se le pide al mercado que valore, y es la base sobre la cual el movimiento reportado por encima del rango, a continuación, llevaría la valoración a US$1,5 billones o más.
La segunda operación que discurre junto a la principal
La oferta pública no es toda la recaudación. Desarrollándose en paralelo y descrita en el expediente, hay una colocación privada de US$26.000 millones de acciones comunes Clase N sin derecho a voto, vendidas al mismo precio que las acciones de la IPO. Los compradores reportados son un mapa de la cadena de suministro de Anthropic y su mundo de plataforma: Google y Nvidia se reportan como los mayores participantes, con AMD, Broadcom, Micron, Microsoft y TSMC también reportados entre los compradores. Lea esa lista otra vez, despacio. Estas son, en su mayoría, las empresas que venden a Anthropic su cómputo, sus chips y su distribución: invirtiendo en su propio customer en el momento en que sale a bolsa, en acciones que no llevan voto. La colocación no es un detalle: US$26.000 millones es más de lo que la mayoría de las empresas recaudan en toda su vida pública, y aquí es la operación secundaria junto a un evento principal de US$64.350 millones.
Si sumamos las piezas, la escala de la financiación de la semana entra en foco: esta es una aritmética sobre los propios datos del expediente, no una afirmación nueva. La oferta pública en su punto más alto es de US$64.350 millones. La colocación privada a su lado añade US$26.000 millones más, al mismo precio. Si los colocadores también ejercen su opción por completo a US$78, siguen otros US$9.650 millones aproximadamente. Juntos, estos tres componentes describen a una empresa a punto de captar capital nuevo del orden de los US$100.000 millones en torno a una única salida a bolsa, frente a unos ingresos de US$33.200 millones en nueve meses y un run-rate anualizado de unos US$81.000 millones. Las captaciones de capital suelen dimensionarse al negocio que existe; esta se dimensiona a los compromisos ya firmados, los aproximadamente US$900.900 millones de cómputo e infraestructura que el prospecto obliga a Anthropic a comprar y arrendar. La oferta es enorme porque la factura a la que responde es nueve veces mayor aún.
Por qué la empresa necesita dinero a esta escala también está en el prospecto, y es el número más grande de esta historia. Anthropic revela compromisos de compra y alquiler de aproximadamente US$900.900 millones, la práctica totalidad de los cuales, según señala TechCrunch desde el prospecto, son de cómputo e infraestructura. Ese es el modelo de negocio expresado como un pasivo: los ingresos aquí son reales y crecen muy rápidamente, pero son producidos por una capacidad que debe contratarse, construirse y pagarse por adelantado, a una escala que se aproxima a un billón de dólares en compromisos. La IPO es, entre otras cosas, el instrumento de financiación para esa factura, por lo que su tamaño no es vanidad. Una empresa que ha prometido comprar aproximadamente US$900.900 millones de cómputo emite acciones por decenas de miles de millones porque sus compromisos se denominan en cientos de miles de millones.
Las cifras que sustentan la oferta
El crecimiento del expediente es de una clase que rara vez se ve en un prospecto. Los ingresos del tercer trimestre de 2026 fueron de unos US$17.000 millones, un 47% más que en el trimestre anterior. Para los primeros nueve meses de 2026, los ingresos ascendieron a US$33.200 millones, frente a los US$2.500 millones del mismo periodo el año anterior: más de trece veces más. Y el run-rate a finales de octubre, según indica el expediente, anualizaba unos US$81.000 millones. Estas son las cifras que Dario Amodei y sus banqueros están presentando esta semana, sala a sala, en el roadshow: una empresa cuyos ingresos se multiplicaron por trece en un año, que vende acciones con una valoración totalmente diluida de unos US$1,4 billones en la parte superior del rango declarado. Si ese precio es alto o bajo depende enteramente de cuántos años más de crecimiento a un ritmo siquiera parecido cree el comprador que quedan; esa es precisamente la cuestión que un roadshow existe para debatir.
Un grupo está vendiendo dentro de ese argumento de forma mesurada. El prospecto muestra que los siete cofundadores de la empresa venden cada uno unos 3,38 millones de acciones en la oferta; parte de las 23.648.646 acciones ofrecidas por accionistas existentes. Con el punto medio del rango en US$74, esas ventas de los fundadores suman unos US$1.750 millones en total, según las propias cifras del prospecto. Es una salida parcial en efectivo en el momento de la cotización, pequeña en comparación con lo que los fundadores retienen, y se divulga en el documento para que la lea cada inversor del roadshow; ese es el punto de un prospecto: la venta está sobre la mesa, integrada en el mismo rango que todo lo demás de este artículo.
Primer día del roadshow, y el precio ya se mueve — en los reportes
Ahora, la parte que no aparece en ningún documento registrado. Según CNBC, la demanda del primer día del roadshow ya cubrió el libro: los inversores habían ordenado al menos tantas acciones como contiene la oferta. El Financial Times va más allá: citando a cinco personas familiarizadas con el proceso, informa que los banqueros evalúan fijar el precio de la operación por encima del rango de US$70–78, un paso que situaría la valoración totalmente diluida en US$1,5 billones o más. La fuente de la información merece ser leída con la misma atención que la afirmación. Anthropic no ha confirmado el informe. Ninguna enmienda a la S-1 eleva el rango. Un resultado de precio por encima del rango solo se convertiría en un hecho registrado cuando una nueva enmienda o el prospecto final lo indiquen. Hasta entonces, la afirmación correcta es la más limitada: los términos en el papel son de US$70–78, y un diario con buenas fuentes reporta que la primera respuesta del mercado está presionando hacia el techo de ese rango.
El calendario entra en la misma categoría: reportado, no registrado. Se espera que la fijación del precio ocurra el 18 de noviembre y el debut en Nasdaq el 19 de noviembre, según personas familiarizadas con los planes citadas por CNBC. El documento registrado no establece ninguna de las dos fechas, y el debut también depende de que la SEC declare en vigor la declaración de registro. Si el calendario reportado se mantiene, Anthropic pasará del lanzamiento del roadshow a la negociación pública en nueve días, con un tamaño y velocidad que coinciden con las cifras de crecimiento de su propio prospecto. Si se eleva el rango antes de la fijación del precio —como informa el FT que se está sopesando—, la próxima enmienda lo dirá, y las cifras del panel superior se moverán con ella.
Cómo leer esta operación
Para el lector que gestiona infraestructura y no una cartera, el expediente de Anthropic merece leerse también como un documento del sector, no solo del mercado. Pone precio en público a los insumos que todo el sector compra en privado: unos US$900.900 millones de compromisos de cómputo e infraestructura, una colocación de US$26.000 millones comprada en gran medida por los proveedores de ese mismo cómputo, y una oferta pública de hasta US$64.350 millones para financiar la máquina. El cliente, los proveedores y el capital son el mismo grupo pequeño de empresas, ahora unidas también en una bolsa de valores. Esa circularidad no está oculta: es la estructura de la operación, expuesta en el prospecto para quien quiera leerla. The Buyer's Pulse no ofrece asesoramiento de inversión, y nada de lo aquí publicado es una recomendación de comprar o vender ANT. Lo que puede decirse con el expediente en la mano es más estrecho y, para esta revista, suficiente: los términos están fijados, el crecimiento está en el expediente, los compromisos están en el expediente, y lo único que aún se mueve es el precio —que, si los reportes aciertan, se mueve al alza.
Lo que fija el expediente
- Los términos se establecen en la Enmienda n.º 2 a la S-1 (10 de noviembre): 825 millones de acciones de Clase A a US$70–78, con el símbolo ANT en el Nasdaq Global Select Market, con Goldman Sachs y Morgan Stanley a la cabeza.
- El crecimiento está documentado, no vendido: ingresos del T3 2026 de aproximadamente US$17.000 millones (+47% intertrimestral) e ingresos de nueve meses de US$33.200 millones, frente a los US$2.500 millones del año anterior.
- Una colocación privada paralela de US$26.000 millones al precio de la IPO suma el dinero del propio sector —los compradores informados incluyen a Google, Nvidia, AMD, Broadcom, Micron, Microsoft y TSMC.
En qué estar atentos
- El posible aumento por encima del rango (US$1,5 billones o más en términos totalmente diluidos) viene del Financial Times, citando a cinco personas familiarizadas con el proceso; Anthropic no ha confirmado nada y no hay un nuevo documento que la respalde.
- El calendario —fijar el precio el 18 de noviembre y debutar el 19 de noviembre— lo reporta CNBC a partir de personas familiarizadas con los planes; no figura en el expediente y la declaración de registro aún no ha entrado en vigor.
- El prospecto revela unos US$900.900 millones de compromisos de compra y arrendamiento, prácticamente todos en cómputo e infraestructura: se compra el crecimiento por adelantado a escala descomunal.
El expediente
La oferta (S-1/A, 10 NOV 2026)
| Campo | Detalle |
| Acciones | 825.000.000 de acciones ordinarias Clase A — 801.351.354 ofrecidas por Anthropic y 23.648.646 por accionistas vendedores |
| Rango de precio | US$70,00–US$78,00 por acción (ingresos brutos de US$57.750 millones a US$64.350 millones) |
| Cotización | Nasdaq Global Select Market, símbolo ANT (solicitado) |
| Opción de los colocadores | Hasta 123.750.000 acciones adicionales, validez 30 días |
| Banca colocadora | Goldman Sachs y Morgan Stanley |
| Valoración | Aproximadamente US$1,02 billones sobre acciones en circulación (cálculo de Reuters); hasta unos US$1,4 billones sobre base totalmente diluida (TechCrunch, según el expediente) |
| Estado | Declaración de registro presentada, aún no en vigor; precio final y fechas sin fijar en el expediente |
La empresa en el expediente
| Campo | Detalle |
| Ingresos T3 2026 | Aproximadamente US$17.000 millones, un aumento del 47% intertrimestral |
| Nueve meses 2026 | Ingresos por US$33.200 millones (mismo período un año antes: US$2.500 millones) |
| Run-rate | Aproximadamente US$81.000 millones anualizados a finales de octubre de 2026 |
| Compromisos | Aproximadamente US$900.900 millones en compromisos de compra y arrendamiento, casi todos relacionados con cómputo e infraestructura (según TechCrunch, en el folleto) |
| Ventas de los fundadores | Los siete cofundadores venden cada uno aproximadamente 3,38 millones de acciones —un combinado de aproximadamente US$1.750 millones al punto medio de US$74 (según el folleto) |
| Colocación privada | US$26.000 millones de acciones Clase N sin derecho a voto al precio de la IPO; compradores reportados: Google, Nvidia, AMD, Broadcom, Micron, Microsoft, TSMC |
Reportado, no registrado
| Campo | Detalle |
| Sobre el rango | Financial Times (cinco personas familiarizadas con el proceso): los banqueros evalúan fijar el precio por encima de US$70–78, lo que implica una valoración total diluida de US$1,5 billones o más —no confirmado por Anthropic |
| El libro de ofertas | CNBC: la demanda del primer día del roadshow ya cubrió el libro |
| El calendario | CNBC (personas familiarizadas con los planes): se prevé la fijación de precio para el 18 de noviembre y el debut en Nasdaq para el 19 de noviembre —ninguna de estas fechas figura en el documento de solicitud |
Fuentes
- Anthropic, PBC — Enmienda No. 2 al Formulario S-1, presentada ante la U.S. Securities and Exchange Commission el 10 de noviembre de 2026 (SEC EDGAR): las condiciones de la oferta (825 millones de acciones Clase A a US$70,00–78,00; 801.351.354 acciones nuevas y 23.648.646 provenientes de accionistas vendedores), la opción de los colocadores sobre 123.750.000 acciones, la solicitud de listado en el Nasdaq Global Select Market bajo el símbolo ANT, la colocación privada de US$26.000 millones, las cifras de ingresos (T3 2026: unos US$17.000 millones; nueve meses: US$33.200 millones; tasa anualizada de ejecución de unos US$81.000 millones a finales de octubre), los compromisos y las ventas de los fundadores. sec.gov
- Anthropic — 'Anthropic launches roadshow for proposed initial public offering', anuncio de la empresa, 10 de noviembre de 2026: el lanzamiento del roadshow, el reparto de acciones, Goldman Sachs y Morgan Stanley como fuentes del prospecto, y la declaración de que la declaración de registro ha sido presentada pero aún no ha entrado en vigor. anthropic.com
- Reuters — cobertura del expediente del 10 de noviembre: una valoración de unos US$1,02 billones calculada sobre las acciones en circulación en el tope del rango.
- TechCrunch — cobertura del expediente: una valoración de hasta unos US$1,4 billones totalmente diluida, y los aproximadamente US$900.900 millones en compromisos de compra y arrendamiento del prospecto, prácticamente todos en cómputo e infraestructura.
- CNBC — cobertura del roadshow: la demanda del primer día ya cubrió el libro y el calendario esperado (precio el 18 de noviembre, debut en Nasdaq el 19) se atribuye a personas conocedoras de los planes. Ninguno de los dos elementos figura en el expediente.
- Financial Times — informe del 11 de noviembre de 2026, citando a cinco personas familiarizadas con el proceso: los banqueros evalúan fijar el precio por encima del rango del expediente, lo que implicaría una valoración totalmente diluida de US$1,5 billones o más. No confirmado por Anthropic; ningún nuevo filing establece un rango superior.
- Foto: Kimberly White / Getty Images para TechCrunch, vía Wikimedia Commons (CC BY 2.0) — Dario Amodei hablando en TechCrunch Disrupt, San Francisco, 20 de septiembre de 2023. Una fotografía de archivo: se muestra a Amodei haciendo una presentación pública, tal como lo hace en el roadshow; la foto no es del propio roadshow.