
Os racks estão acesos, a conta é maior: o backlog de US$132.500 milhões da CoreWeave suporta agora US$846 milhões de juros num único trimestre
A fotografia é o negócio: fileira após fileira de racks de GPU a operar num data center da CoreWeave, com refrigeração líquida ligada às máquinas. Em 10 de novembro, a empresa reportou receita do terceiro trimestre de US$3.661 milhões, 168 % superior ao ano anterior, e um recorde de backlog de receita de US$132.500 milhões — a procura contratada que preenche salas como esta. A mesma divulgação traz a outra metade da história. A despesa líquida de juros no trimestre foi de US$846 milhões, contra um lucro operacional GAAP de US$207 milhões. A procura já não é a questão que a CoreWeave tem de responder. O custo de construir para ela é.
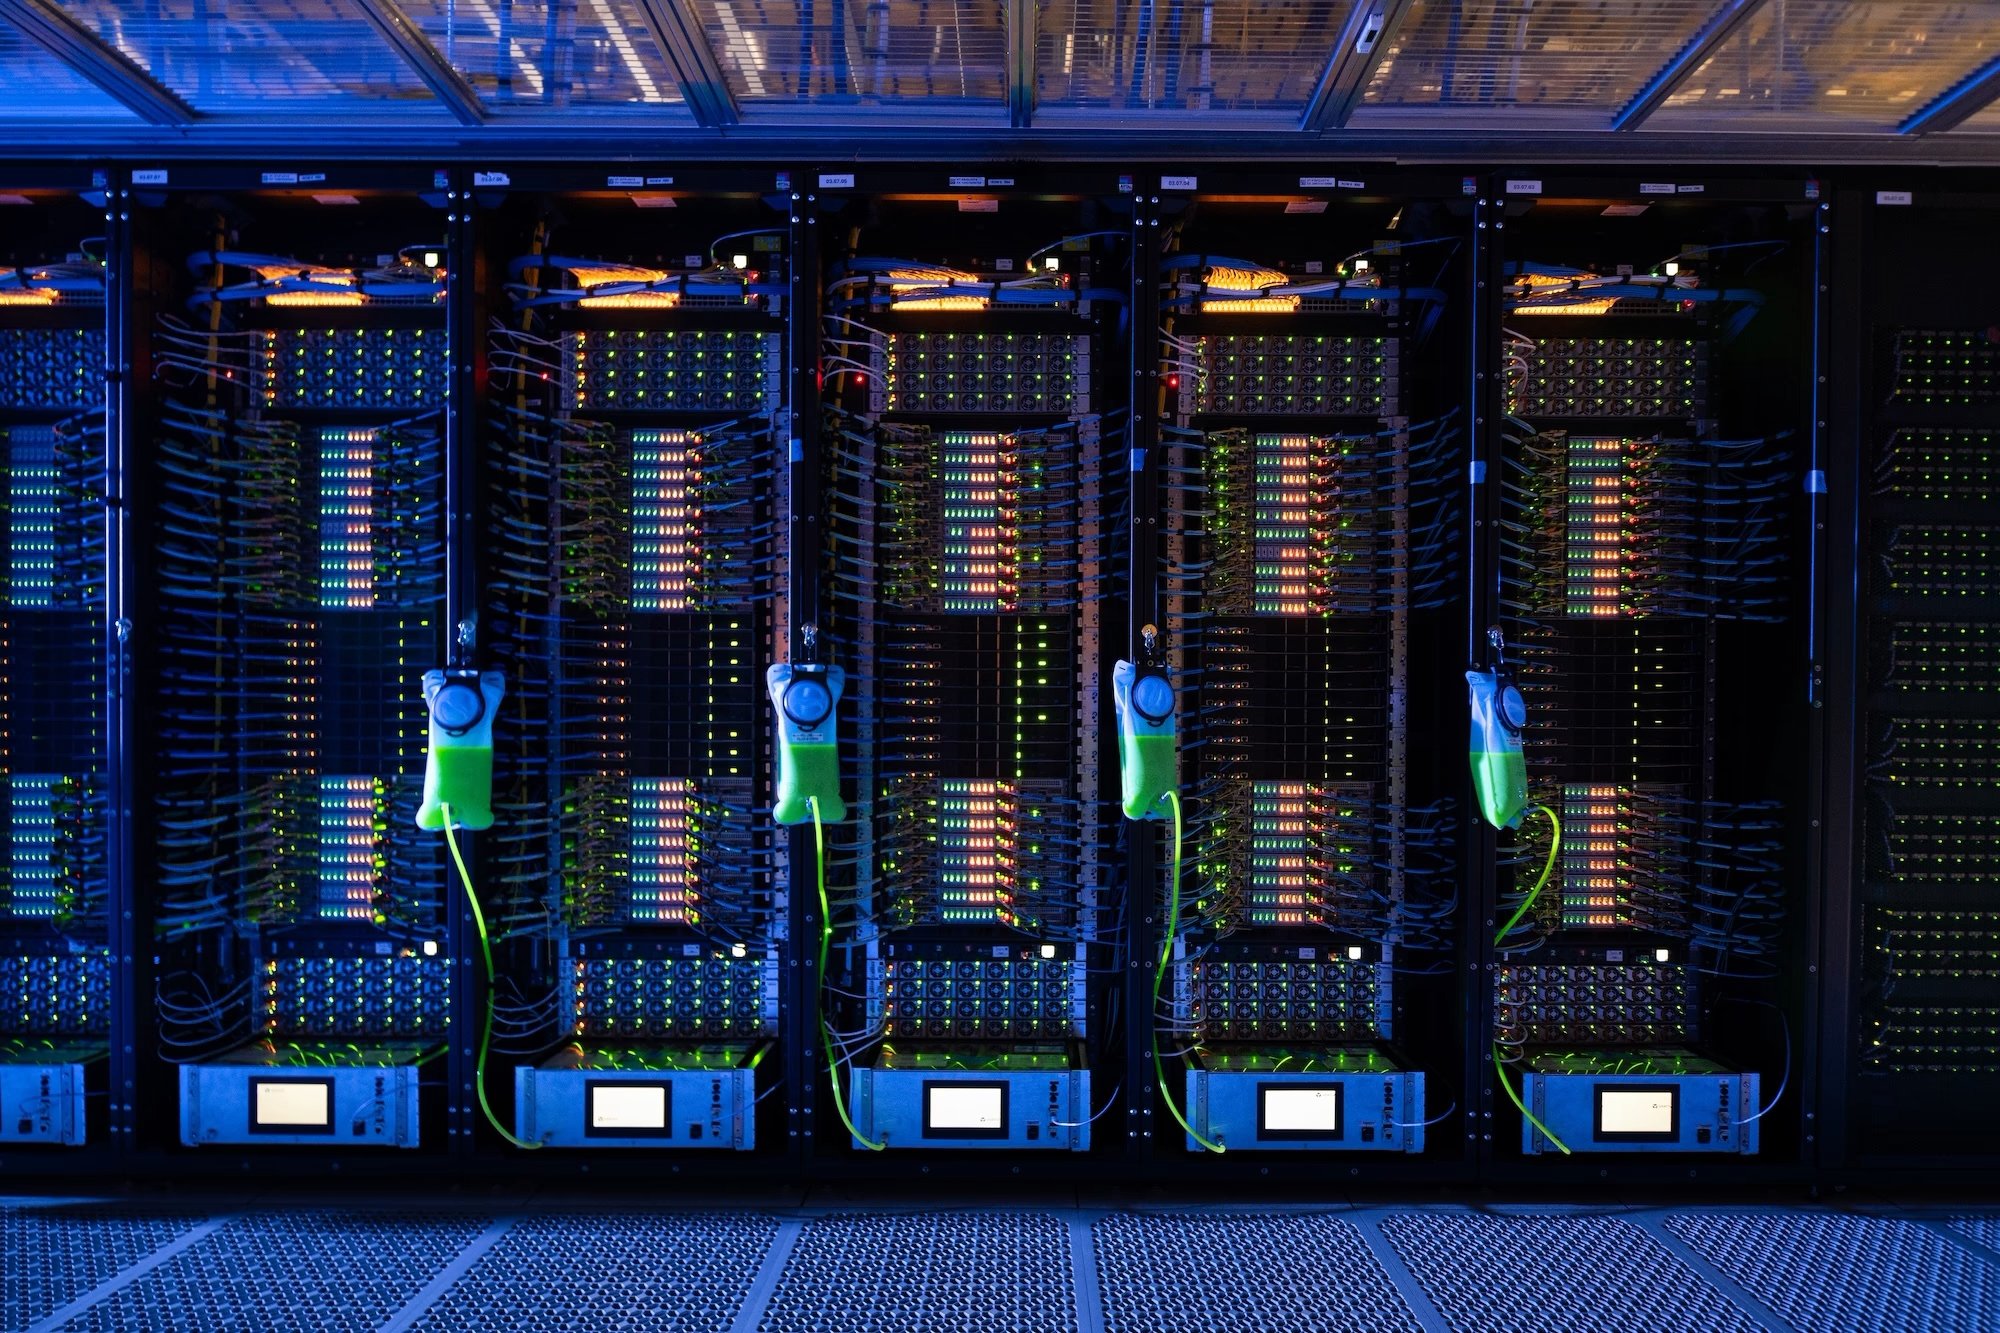
Fotografia: CoreWeave (imagem oficial da empresa, blog da CoreWeave: refrigeração líquida direct-to-chip num data center da CoreWeave).
Comece pelo que o trimestre consolidou. A receita do terceiro trimestre da CoreWeave foi de US$3.661 milhões, um aumento de 168% face ao ano anterior. Isso supera o topo do intervalo de orientação da própria empresa, de US$3.450 milhões a US$3.600 milhões, e também a média de consenso de cerca de US$3.550 milhões, compilada pela LSEG e reportada pela Reuters. Uma empresa com esta escala não deveria superar a sua própria orientação e a estimativa do mercado no mesmo trimestre, crescendo 168% — e, no entanto, a linha de receita nem sequer é o número mais significativo do relatório. O backlog de receitas — trabalho contratado, ainda por entregar — encerrou o trimestre com um recorde de US$132.500 milhões, uma subida de 138% homóloga e acima dos US$104.200 milhões de 30 de junho. Em três meses, a carteira de encomendas cresceu mais de US$28.000 milhões. Quaisquer que sejam as questões restantes sobre este modelo de negócio, a dúvida sobre se os clientes querem a capacidade não é uma delas.
A procura está estabelecida. O argumento mudou
Um backlog de US$132.500 milhões face a uma receita trimestral de US$3.661 milhões é uma proporção digna de reflexão. Representa anos de trabalho contratado ao ritmo anualizado de saída atual, assinado antes da existência plena da capacidade para o servir. Essa é a estrutura do negócio de infraestruturas de IA num só número: os clientes comprometem-se primeiro, em escala enorme, e o fornecedor depois tem de construir — salas, energia, refrigeração e racks do tipo da fotografia — rápido o suficiente para converter compromissos em serviço entregue e faturável. A energia ativa da CoreWeave ultrapassou 1,7 gigawatts no trimestre, o dobro do que estava no início do ano, e a sua capacidade contratada situa-se acima de 4,6 gigawatts. A lacuna entre esses dois números, cerca de 2,9 gigawatts de energia contratada mas ainda não ativa, é o programa de construção que o backlog exige. Cada gigawatt tem de ser financiado antes de gerar rendimento.
O que um backlog desta dimensão obriga a é importante especificar, porque não se trata de um pipeline no sentido comercial. Estes são contratos assinados para capacidade que, em grande parte, ainda não existe como serviço entregue: o cliente comprometeu-se, a CoreWeave comprometeu-se em contrapartida, e o espaço entre os dois compromissos é preenchido com calendários de construção, entregas de equipamento e ligações de energia. Converter o backlog em receita é, portanto, um problema de operações antes de ser um problema de mercado. A potência ativa duplicou desde o início do ano para mais de 1,7 gigawatts — o ritmo de conversão é visível nos números da energia —, mas o total contratado acima de 4,6 gigawatts indica que o programa de conversão ainda tem a maior parte do percurso pela frente. O backlog continuará a gerar maior receita apenas à velocidade a que as salas forem sendo acesas, o que explica por que a orientação de capex, e não a orientação comercial, é o número que rege a história.
A orientação da gestão indica que a empresa pretende manter a construção a esse ritmo. A CoreWeave elevou a sua projeção de receitas para 2026 para US$13.000 milhões a US$13.300 milhões, aumentou a projeção de rendimento operacional ajustado para US$1.275 milhões a US$1.375 milhões — um aumento de 26% no ponto médio — e agora aponta para um ritmo anualizado de saída de receita (run-rate) de US$20.000 milhões a US$21.000 milhões no final do ano. A orientação para o capex moveu-se na mesma direção: US$37.000 milhões a US$39.000 milhões para 2026, com o limite inferior do intervalo elevado de US$35.000 milhões, porque a capacidade está a ser entregue aos clientes mais cedo do que o planeado. Só no terceiro trimestre, os gastos de capital rondaram os US$14.500 milhões — quase quatro vezes a receita do trimestre. Essa proporção, gastar aproximadamente quatro dólares em capex para cada dólar de receita reconhecido no mesmo período, é a realidade física por baixo da taxa de crescimento.
A linha de custos: US$846 milhões contra US$207 milhões
Agora a outra contabilidade. O rendimento operacional GAAP da CoreWeave no trimestre foi de US$207 milhões. A despesa líquida com juros do mesmo trimestre foi de US$846 milhões — mais de quatro vezes o lucro operacional gerado pelo negócio e a principal razão pela qual um trimestre de receita recorde e uma margem de EBITDA ajustado de 62% fechou com um prejuízo líquido de US$709 milhões. O rendimento operacional ajustado, que exclui itens que a gestão trata como não recorrentes, foi de US$379 milhões: um valor mais saudável, mas ainda inferior à metade da fatura de juros. Leia o comunicado como um gestor e a forma é inconfundível. A operação em si, ao nível ajustado que a empresa prefere, é lucrativa e está a melhorar. A estrutura de financiamento construída para financiar a operação custa, a cada trimestre, mais do que a operação atualmente retorna.
E a fatura está programada para crescer antes de encolher. A projeção da empresa para a despesa com juros no quarto trimestre é de US$1.050 milhões a US$1.150 milhões — um passo adicional acima dos US$846 milhões, refletindo a dívida contraída para financiar a construção. Em contrapartida, a gestão destaca cerca de US$9.000 milhões em pré-pagamentos e depósitos de clientes esperados no período seguinte — dinheiro que os clientes pagam antecipadamente para financiar a capacidade sem um financiador no meio — e o próprio backlog: US$132.500 milhões de receita contratada são, entre outras coisas, a garantia que permite a uma empresa endividar-se a esta escala. A empresa também disse que não emitirá dívida sem garantia nas taxas de juro atuais — uma linha que vale a pena ler com precisão. Não é uma declaração de que a CoreWeave vai parar de tomar empréstimos; é uma declaração sobre qual empréstimo recusa, a qual preço. Na CNBC, o analista Nick Del Deo, da MoffettNathanson, observou que as obrigações da empresa holding estavam a render cerca de 16% — o seu comentário, oferecido como comentário de analista, não uma figura da empresa — que é o preço de mercado a que a recusa da empresa está a responder.
Coloque as estimativas anuais lado a lado e a mesma forma repete-se à escala anual. O rendimento operacional ajustado para 2026 está orientado entre US$1.275 milhões e US$1.375 milhões. Os juros, que foram de US$846 milhões no terceiro trimestre e estão orientados entre US$1.050 milhões e US$1.150 milhões para o quarto trimestre, estão a correr num ritmo anualizado muito acima dessa estimativa operacional anual. Isso não torna a operação fraca — a orientação do rendimento operacional ajustado foi, ela própria, elevada 26% no ponto médio —; torna a estrutura de capital o facto dominante da demonstração de resultados. Para um gestor que lê este comunicado da forma como leria o de um fornecedor, a questão não é se a CoreWeave consegue vender capacidade. É se a margem entre o que a capacidade gera e o que os seus custos de financiamento representam se mantém larga o suficiente, por tempo suficiente, para que as salas entregues comecem a amortizar a máquina que as construiu. O primeiro semestre de 2028, a própria data da gestão para a rentabilidade ajustada, é quando a empresa diz que essa margem passa a favor dela.
A energia é o registo físico
A fotografia no topo deste artigo não é decoração; é o registo de ativos. Cada rack naquela sala é uma decisão de capital: GPUs compradas no topo de um mercado com oferta limitada, refrigeração líquida instalada porque o ar já não remove o calor que estas máquinas produzem, energia contratada anos antes da entrega. A CoreWeave terminou o trimestre com mais de 1,7 gigawatts de energia ativa e mais de 4,6 gigawatts contratados. Duplicar a energia ativa em dez meses, como a empresa tem feito desde janeiro, significa que as salas por trás da figura do backlog estão realmente a ser construídas e ligadas — o crescimento de 168% nas receitas é a parte entregue desse programa a chegar à demonstração de resultados. Significa também que a depreciação, as faturas de energia e os juros associados a essas salas são agora custos operacionais, quer ou não cada gigawatt contratado por trás delas já esteja a gerar receita.
É por isso que os dois ajustes de orientação nesta divulgação pertencem à mesma frase. A orientação de receita subiu, mas a projeção de juros subiu mais rápido, de US$846 milhões no terceiro trimestre para uma orientação de US$1.050 milhões a US$1.150 milhões no quarto. O crescimento na CoreWeave está atualmente a ser comprado com dinheiro emprestado a um ritmo que faz a linha de financiamento crescer mais depressa do que a linha operacional. A própria cronologia da empresa reconhece que o ponto de cruzamento não é imediato: espera rentabilidade ajustada no primeiro semestre de 2028. Entre aqui e lá, o modelo depende de três coisas permanecerem verdadeiras ao mesmo tempo — clientes a continuarem a assinar e a fazer pré-pagamentos, credores a continuarem a financiar a capacidade contratada e as salas entregues a converter o backlog em receita segundo o planeado. Os números do terceiro trimestre mostram que a primeira e a terceira estão a funcionar. A linha de juros é o preço da segunda.
Como ler este trimestre
Para o leitor que gere infraestrutura em vez de um portfólio, o trimestre da CoreWeave é o raio-x público mais claro de quanto custa realmente construir capacidade de IA em 2026. O lado da procura da indústria tem sido debatido durante dois anos; um backlog de US$132.500 milhões, um aumento de 138% em um ano, é como o lado da procura parece quando está assinado. O lado da oferta é o resto da divulgação: cerca de US$14.500 milhões de capex num trimestre, uma orientação anual de capex de US$37.000 milhões a US$39.000 milhões, 1,7 gigawatts acesos e 4,6 gigawatts contratados, e uma conta de juros trimestral de US$846 milhões que já excede o resultado operacional GAAP de US$207 milhões por um fator de quatro. Nenhuma dessas figuras está escondida. Todas estão no mesmo documento, o que torna o documento digno de ser lido por inteiro.
O The Buyer's Pulse não oferece aconselhamento de investimento e nada aqui constitui uma recomendação para comprar ou vender ações da CoreWeave. O que pode ser dito oficialmente é mais restrito, e suficiente. A pergunta que a indústria fazia antes — alguém pagaria por toda esta capacidade de computação? — foi respondida pelo backlog. A pergunta que os próximos dois anos farão está nas linhas de custo deste trimestre: quanto custa, por trimestre e no total, construir a capacidade que o backlog já vendeu, e quem suporta esse custo até os data centers começarem a gerar receita? A 10 de novembro, a CoreWeave publicou ambas as metades dessa resposta de uma vez: US$132.500 milhões de procura, e US$846 milhões de juros num único trimestre — com uma orientação de US$1.050 milhões a US$1.150 milhões para o próximo.
O que o backlog demonstra
- A receita de US$3.661 milhões superou tanto a orientação interna da empresa (US$3.450–3.600 milhões) como o consenso da LSEG (~US$3.550 milhões), crescendo 168 % ano a ano.
- O backlog está contratado, não previsto: US$132.500 milhões, 138 % superior ao ano anterior e acima dos US$104.200 milhões em 30 de junho — mais de US$28.000 milhões acrescentados num trimestre.
- A orientação para 2026 subiu em todas as áreas: receita de US$13.000–13.300 milhões, lucro operacional ajustado de US$1.275–1.375 milhões (+26 % no ponto médio), ritmo anualizado de saída de US$20.000–21.000 milhões.
- A construção está a chegar fisicamente: potência ativa acima de 1,7 GW, o dobro do início do ano, com capacidade contratada acima de 4,6 GW e cerca de US$9.000 milhões em pré‑pagamentos de clientes previstos.
O que observar
- O juro líquido de US$846 milhões no Q3 foi mais de quatro vezes o resultado operacional GAAP de US$207 milhões, e o juro no Q4 tem uma orientação ainda mais elevada, entre US$1.050 e US$1.150 milhões.
- O trimestre fechou com um prejuízo líquido de US$709 milhões, apesar de uma margem de EBITDA ajustado de 62% — o custo de financiamento, e não a operação, define o resultado final por enquanto.
- O capex corre aproximadamente a quatro vezes a receita trimestral (~US$14.500 milhões no Q3; US$37.000–39.000 milhões guiados para 2026), e a rentabilidade ajustada não é esperada até ao primeiro semestre de 2028, no próprio cronograma da empresa.
- A empresa afirma que não emitirá dívida não garantida às taxas de juro atuais; o analista Nick Del Deo (MoffettNathanson, na CNBC) colocou a taxa de juro da holding em cerca de 16% — comentário, não um número da empresa.
O dossiê
O trimestre (Q3 2026, reportado a 10 de novembro de 2026)
| Campo | Detalhe |
| Receita | US$3.661 milhões, em alta de 168% face ao ano anterior (orientação interna US$3.450–3.600 milhões; consenso LSEG ~US$3.550 milhões) |
| Backlog de receita | US$132.500 milhões, um recorde — em alta de 138% face ao ano anterior, partindo de US$104.200 milhões a 30 de junho de 2026 |
| Resultados operacionais ajustados | US$379 milhões |
| Margem EBITDA ajustada | 62% |
| Resultado operacional GAAP | US$207 milhões |
| Despesa líquida com juros | US$846 milhões no trimestre |
| Perda líquida | US$709 milhões |
| Despesas de capital | Aproximadamente US$14.500 milhões no trimestre |
Projeções (2026, revistas a 10 de novembro de 2026)
| Campo | Detalhe |
| Receita | US$13.000–13.300 milhões |
| Resultados operacionais ajustados | US$1.275–1.375 milhões (+26% no ponto médio) |
| Despesa de capital | US$37.000–39.000 milhões (anteriormente US$35.000–39.000 milhões) |
| Ritmo anualizado de saída | Ritmo anualizado de receita de US$20.000–21.000 milhões em saída de 2026 |
| Juros do 4.º trimestre | Despesa líquida de juros orientada de US$1.050–1.150 milhões |
| Rentabilidade | Rentabilidade ajustada esperada no primeiro semestre de 2028 (expectativa da empresa) |
Energia e financiamento
| Campo | Detalhe |
| Energia ativa | Mais de 1,7 GW — o dobro do nível do início do ano |
| Capacidade contratada | Acima de 4,6 GW |
| Adiantamentos de clientes | Aproximadamente US$9.000 milhões em adiantamentos e depósitos esperados (segundo o comunicado, atribuído à gestão) |
| Dívida não garantida | A empresa declarou que não emitirá dívida não garantida às taxas de juro atuais |
| Perspetiva do mercado | Obrigações da holding com rendimento de ~16%: comentário de analista de Nick Del Deo, MoffettNathanson, na CNBC — não é um dado da empresa |
Fontes
- CoreWeave, Inc. — divulgação oficial dos resultados do terceiro trimestre de 2026, 10 de novembro de 2026: receita de US$3.661 milhões (+168% em relação ao ano anterior), backlog recorde de receita de US$132.500 milhões (+138%; US$104.200 milhões em 30 de junho), lucro operacional ajustado de US$379 milhões, margem EBITDA ajustada de 62%, lucro operacional GAAP de US$207 milhões, despesa líquida de juros de US$846 milhões, prejuízo líquido de US$709 milhões, investimento de capital trimestral de cerca de US$14.500 milhões, potência ativa acima de 1,7 GW e capacidade contratada acima de 4,6 GW, orientação para 2026 revista (receita US$13.000–13.300 milhões; lucro operacional ajustado US$1.275–1.375 milhões; capex US$37.000–39.000 milhões; ritmo anualizado de saída US$20.000–21.000 milhões), orientação de juros do Q4 de US$1.050–1.150 milhões, cerca de US$9.000 milhões de pré-pagamentos de clientes esperados e expectativa de rentabilidade ajustada no primeiro semestre de 2028.
- Reuters, reportando os resultados de 10 de novembro de 2026 (dados de consenso via LSEG): o consenso da LSEG para a receita do Q3 de cerca de US$3.550 milhões contra a orientação própria da empresa de US$3.450–3.600 milhões, e a corroboração da perspetiva revista para 2026.
- Chamada de resultados da CoreWeave, 3.º trimestre de 2026, 10 de novembro de 2026 (transcrição): declaração da gestão de que a empresa não emitirá dívida não garantida com rendimentos atuais, e o papel de financiamento dos pré‑pagamentos de clientes no programa de expansão.
- CNBC, novembro 2026: comentário de analista de Nick Del Deo, da MoffettNathanson, que coloca o rendimento das obrigações da holding em cerca de 16% — comentário de analista, atribuído como tal sempre que usado neste artigo, não sendo um dado da CoreWeave.
- Fotografia: CoreWeave (imagem oficial da empresa) — refrigeração líquida direct‑to‑chip num data center da CoreWeave, publicada no blog oficial da empresa ("Liquid Cooling for AI Data Centers"). A foto mostra racks de GPU da CoreWeave em operação; trata‑se de imagem da própria empresa das suas instalações, não de fotografia do evento de resultados.